Ein undichter Schlauch oder eine Pfütze im Flur: Sobald der erste Schreck vorbei ist, geht es meist darum, welche Versicherung die Kosten trägt. Entscheidend sind zwei Punkte: Was wurde beschädigt, und woher stammt das Wasser? Meist sind beide Versicherungen beteiligt: die Hausratversicherung für Ihre Sachen, die Wohngebäudeversicherung für das Gebäude. Zudem zeigen wir, wie Sie den Schaden so melden, dass die Regulierung zügig vorankommt.
Was zählt als Wasserschaden – und wann spricht man von einem Leitungswasserschaden?
Im Alltag nennt man jeden Schaden durch Wasser einen Wasserschaden. Das betrifft das gewellte Laminat nach einer defekten Waschmaschine ebenso wie den überfluteten Keller nach einem Gewitter. Versicherer schauen dagegen genau darauf, woher das Wasser stammt. Davon hängt ab, ob ein Vertrag leistet und welcher. Wer diese Unterscheidung kennt, bevor er bei der Versicherung anruft, meldet den Schaden von Anfang an zutreffend und vermeidet Nachfragen.
Was verstehen Versicherungen unter einem Wasserschaden?
Im Grundschutz versichern Hausrat- und Wohngebäudeversicherung den Leitungswasserschaden. Darunter fällt Wasser, das bestimmungswidrig aus Leitungen und daran angeschlossenen Einrichtungen austritt. Gemeint sind Zu- und Ableitungsrohre, die Heizungsanlage, die Schläuche von Wasch- und Spülmaschine sowie in vielen Tarifen auch Aquarien oder Wasserbetten. Bestimmungswidrig bedeutet: Das Wasser hat sich an einem Ort ausgebreitet, an dem es nicht sein sollte.
- Ein geplatztes oder durchgerostetes Rohr in der Wand oder unter dem Estrich
- Eine undichte Verschraubung unter der Spüle, die wochenlang tropft
- Ein gerissener Zulaufschlauch an der Waschmaschine
- Eine undichte Stelle im Heizkreis oder in der Fußbodenheizung
- Eine vom Frost gesprengte Leitung in Garage, Keller oder Ferienhaus
Wasser von außen ist davon getrennt zu betrachten. Starkregen oder Rückstau aus dem Kanal etwa gelten als Elementarschäden. Dafür ist ein gesonderter Zusatzbaustein nötig. Auch Regen, der über ein undichtes Dach oder ein offenes Fenster hereinkommt, zählt nicht als Leitungswasser. Gerade nach Unwettern in Oberschwaben und im Allgäu ist diese Abgrenzung oft wichtig. Ein Blick in Ihre Vertragsunterlagen zeigt, ob der Elementarbaustein enthalten ist.
Wer ist wofür zuständig: Hausratversicherung oder Wohngebäudeversicherung?
Eine bewährte Faustregel erleichtert die Zuordnung: Stellen Sie sich vor, Sie drehen das Haus auf den Kopf und schütteln es. Was herausfällt, ist Hausrat. Was fest verbunden bleibt, zählt zum Gebäude. Deshalb sind bei einem Wasserschaden fast immer beide Versicherungen im Spiel, häufig sogar mit unterschiedlichen Versicherungsnehmern.
Was schützt die Hausratversicherung?
Die Hausratversicherung leistet für bewegliche Dinge in der Wohnung, etwa Möbel und Kleidung. Ist ein Gegenstand zerstört, ersetzt sie meist den Neuwert, also den Betrag für eine gleichwertige neue Sache. Lässt er sich instand setzen, trägt sie die Reparatur. Dazu kommen Positionen, die oft übersehen werden: Aufräumkosten, Transport und Lagerung sowie Bewegungs- und Schutzkosten. Letztere entstehen, wenn Möbel weggeräumt werden müssen, damit Handwerker an Wände und Boden gelangen. Ist die Wohnung nicht bewohnbar, übernehmen viele Tarife zusätzlich Hotelkosten für einen begrenzten Zeitraum.
Was schützt die Wohngebäudeversicherung?
Die Wohngebäudeversicherung umfasst alle fest mit dem Haus verbundenen Bestandteile, etwa Estrich und fest verlegte Böden. Bei einem Leitungswasserschaden trägt sie die Reparatur des Rohrbruchs sowie die Trocknung von Wänden, Estrich und Dämmschicht. Anschließend bezahlt sie die Wiederherstellung von Boden und Oberflächen. Viele Tarife decken außerdem die Kosten für das Suchen und Freilegen des Lecks ab. Versicherungsnehmer ist der Eigentümer, bei Mietwohnungen also der Vermieter.
Welche Versicherung übernimmt was?
Hausratversicherung
- Möbel, Teppiche, Vorhänge, Kleidung
- Elektrogeräte und Unterhaltungselektronik
- Kosten für Aufräumen, Transport und Lagerung
- Hotelkosten bei Unbewohnbarkeit (abhängig vom Tarif)
- Wird von den Bewohnern abgeschlossen, ob Mieter oder Eigentümer
Wohngebäudeversicherung
- Wände, Putz, Estrich, Dämmung
- Fest verlegte Böden, Fliesen, Leitungen, Heizung
- Leckortung und Freilegen (abhängig vom Tarif)
- Bautrocknung und Wiederherstellung
- Wird vom Eigentümer oder der Eigentümergemeinschaft abgeschlossen
Wer zahlt was beim Wasserschaden in Wohnung oder Haus?
Ausschlaggebend ist meist weniger die Art des Schadens als die Wohnsituation. Ein und dieselbe geplatzte Leitung betrifft beim Eigenheimbesitzer zwei eigene Verträge. Beim Mieter teilt sie sich auf seine Hausratversicherung und die Gebäudeversicherung des Vermieters auf.
Was gilt für Mieter?
Für Ihre Möbel und persönlichen Gegenstände ist Ihre eigene Hausratversicherung der richtige Ansprechpartner. Wände, Estrich und den Boden des Vermieters reguliert dessen Wohngebäudeversicherung. Geben Sie dem Vermieter oder der Hausverwaltung umgehend Bescheid, denn das gehört zu Ihren Pflichten als Mieter. Wenn Sie den Schaden selbst ausgelöst haben, zum Beispiel durch einen falsch angeschlossenen Schlauch, nimmt der Gebäudeversicherer bei leichter Fahrlässigkeit laut Rechtsprechung in der Regel keinen Rückgriff auf Sie. Für Schäden in der Nachbarwohnung kann Ihre Privathaftpflicht zuständig sein.
Was gilt für Eigentümer und Wohnungseigentümer?
Im eigenen Haus melden Sie den Schaden beiden Versicherungen, meist reicht dafür eine gemeinsame Schadensaufnahme. Bei einer Eigentumswohnung wird der Gebäudeschaden fast immer über die Versicherung der Eigentümergemeinschaft abgewickelt. Ansprechpartner ist dann die Hausverwaltung. Dringt Wasser in die darunterliegende Wohnung, reguliert der Nachbar seine Sachen zunächst über seine eigene Hausratversicherung.
Häufige Schadenpositionen und die zuständige Versicherung
| Schadenposition | Hausratversicherung | Wohngebäudeversicherung |
|---|---|---|
| Durchnässtes Sofa, Kleidung, Elektrogeräte | Ja | Nein |
| Geplatztes Rohr reparieren | Nein | Ja |
| Leck suchen und freilegen | Nein | Je nach Tarif |
| Wände, Estrich, Dämmung trocknen | Nein | Ja |
| Vom Mieter selbst verlegter Bodenbelag | In vielen Tarifen ja | Meist nein |
| Möbel aus- und einräumen für die Trocknung | Ja (Bewegungs- und Schutzkosten) | Teilweise |
| Hotel bei unbewohnbarer Wohnung | Je nach Tarif | Nein |
| Mietausfall des Vermieters | Nein | Je nach Tarif |
Vereinfachte Übersicht, Stand 2026. Verbindlich sind stets die Bedingungen Ihres Vertrags.
Wann leistet die Versicherung, und wo liegen die Grenzen?
Entscheidend sind die vereinbarten Ausschlüsse und die Pflichten aus dem Vertrag. Keine Leistung gibt es in der Regel, wenn
- Wasser von außen eingedrungen ist, also Regen über Dach oder Fenster oder Starkregen und Rückstau ohne vereinbarten Elementarbaustein (siehe Abschnitt zum Leitungswasserschaden)
- der Schaden durch Putz- oder Planschwasser verursacht wurde, beispielsweise beim Wischen oder beim Spielen der Kinder in der Badewanne
- ein Leck schon lange bekannt war und keine Maßnahmen ergriffen wurden
- ein leerstehendes Gebäude im Winter weder geheizt noch die Leitungen entleert wurden
- der Schaden nicht unverzüglich angezeigt oder beschädigte Gegenstände vorher entsorgt wurden
Bei grober Fahrlässigkeit darf der Versicherer seine Leistung kürzen. Ein typisches Beispiel ist eine Waschmaschine, die mit offenem Zulauf während eines längeren Urlaubs läuft. Viele neuere Tarife verzichten auf diesen Einwand, bei älteren Verträgen ist das oft anders. Wichtig ist auch eine ausreichende Versicherungssumme: Liegt sie bei der Hausratversicherung deutlich unter dem tatsächlichen Wert Ihres Hausrats, wird anteilig gekürzt, sofern kein Unterversicherungsverzicht vereinbart ist. Besonders nach einem Umzug, Anbau oder größeren Anschaffungen empfiehlt sich ein Blick in die Police.
Was tue ich direkt nach einem Wasserschaden?
Was Sie in den ersten Stunden tun, bestimmt den Umfang des Schadens und die Regulierung. Versicherte sind verpflichtet, den Schaden zu mindern. Angemessene Maßnahmen dafür werden in der Regel erstattet. Bewährt hat sich diese Abfolge:
Erste Schritte nach dem Wassereintritt
- Wasserzufuhr stoppen und Strom absichernSchließen Sie den Haupthahn oder das Eckventil der Waschmaschine. Steht das Wasser bis zu Steckdosen oder Geräten, schalten Sie die Sicherung für den betroffenen Raum ab. Anschließend entfernen Sie stehendes Wasser mit Eimer, Tüchern oder einem Nasssauger.
- Erst festhalten, dann aufräumenMachen Sie Fotos und Videos vom Gesamtbild und von Details: Wasserstand, Flecken, beschädigte Gegenstände samt Typenschild. Halten Sie die Zählerstände für Wasser und Strom fest. Legen Sie eine Liste der beschädigten Dinge mit Kaufjahr an und sammeln Sie die Belege.
- Schaden eindämmen und Beweise erhaltenParallel zur Dokumentation, sobald die Fotos gemacht sind: Ziehen Sie Möbel von feuchten Wänden weg, rollen Sie Teppiche auf und bringen Sie empfindliche Gegenstände ins Trockene. Lüften Sie in regelmäßigen Abständen. Öffnen Sie keine Wände.
- Schaden umgehend meldenZeigen Sie den Schaden an Ihren Sachen Ihrer Hausratversicherung an. Als Mieter benachrichtigen Sie zusätzlich den Vermieter oder die Hausverwaltung, als Eigentümer Ihre Wohngebäudeversicherung. Halten Sie Schadennummer, Datum und Ansprechpartner schriftlich fest.
- Fachbetrieb für Ortung, Messung und Trocknung beauftragenEin Fachbetrieb findet die Ursache, misst die Feuchtigkeit im Bauteil und beginnt die Trocknung samt Protokoll. Messwerte, Fotos und Rechnung werden anschließend gebündelt an die Versicherung weitergegeben.
Wie wird die Ursache gefunden und wie werden die Räume richtig getrocknet?
Wie funktioniert die Leckortung beim Wasserschaden?
Erst wenn das Leck gefunden ist, kann die Trocknung ihre Wirkung entfalten. Bei der Leckageortung wird so schonend wie möglich vorgegangen: Mit Wärmebildkamera oder Prüfgas lässt sich die Schadstelle oft auf wenige Zentimeter genau bestimmen. Anstatt einen ganzen Flur zu öffnen, wird dann nur dort aufgemacht, wo das Rohr wirklich beschädigt ist. So geht die Reparatur schneller und die Folgekosten bleiben niedriger, was am Ende auch der Versicherung zugutekommt.
Was gewinne ich, wenn die Trocknung früh beginnt und genau gemessen wird?
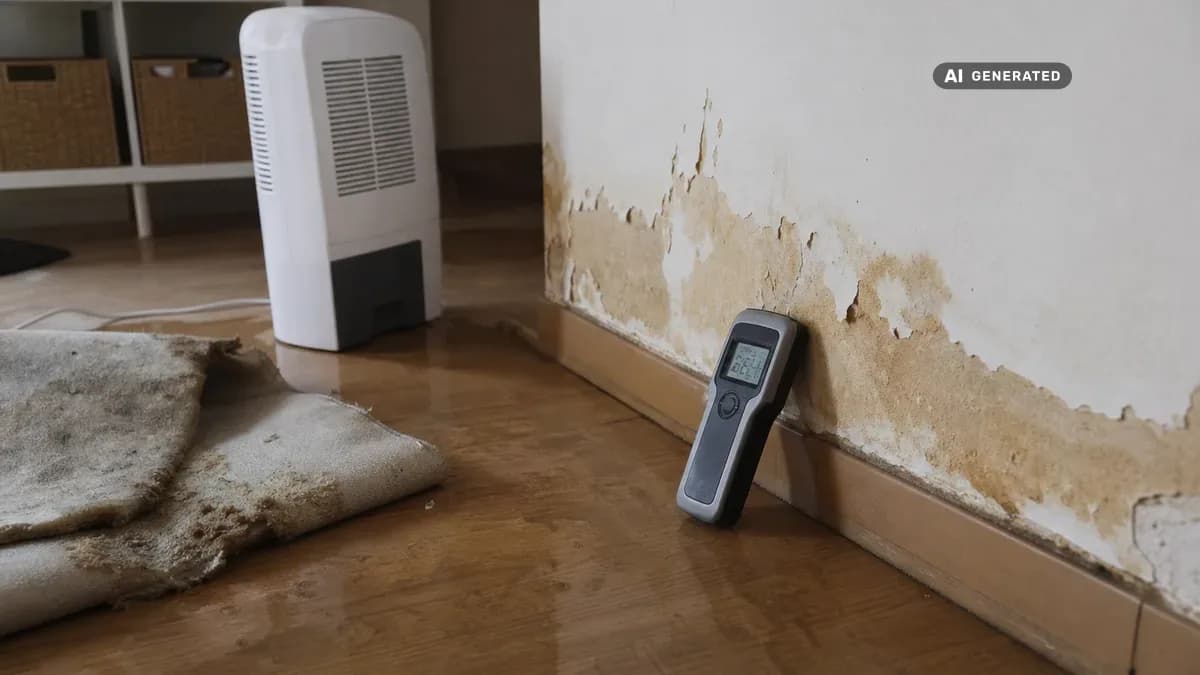
An Gipskarton kann Schimmel bereits nach rund 72 Stunden entstehen. Eine Bautrocknung nimmt je nach Baustoff und Feuchtigkeitsgrad meist ein bis vier Wochen in Anspruch. Ein nasser Estrich benötigt oft zwei bis sechs Wochen, eine durchfeuchtete Dämmschicht in der Regel zwei bis vier Wochen. Die Trocknung endet, wenn die Feuchtemessung im Bauteil die Zielwerte erreicht. Erst dann kann der neue Boden verlegt werden.
Die Trocknungsgeräte brauchen über mehrere Wochen Strom. Halten Sie den Zählerstand zu Beginn und zum Abschluss fest. Die zusätzlichen Kosten werden üblicherweise als Teil des Schadens geltend gemacht. Bei kleineren Schäden können Trocknungsgeräte auch gemietet werden. Ob das genügt, lässt sich mit einer Feuchtemessung klären.
Welche Regeln gelten während der Sanierung für Wohnen, Hotel und Mietminderung?
Ab wann gilt eine Wohnung nach einem Wasserschaden als unbewohnbar?
Eine verbindliche Definition existiert nicht. Meist können Sie während der Trocknung in Ihrer Wohnung bleiben, auch wenn die Geräte laut sind und die Räume aufheizen. Unbewohnbar ist die Wohnung, wenn wesentliche Bereiche ausfallen, etwa das einzige Bad, die Küche oder die Stromversorgung. Auch eine Belastung durch Schimmel kann ein Grund sein. Hotelkosten trägt die Hausratversicherung nur, wenn ein Ausweichen auf einen bewohnbaren Teil der Wohnung nicht zumutbar ist. Stimmen Sie das vorab mit der Versicherung ab.
Welche Mietminderung ist nach einem Wasserschaden angemessen?
Wird die Wohnung durch den Schaden beeinträchtigt, mindert sich die Miete von Gesetzes wegen. Voraussetzung ist, dass Sie dem Vermieter den Mangel gemeldet haben. Wie hoch die Minderung ausfällt, hängt vom Einzelfall ab: Wie viele Räume sind betroffen, wie lange dauert die Sanierung, wie sehr stören Lärm und Geräte? Empfehlenswert ist eine maßvolle Minderung, die Sie schriftlich begründen und mit Fotos dokumentieren. Zahlen Sie im Zweifel unter Vorbehalt und stimmen Sie die Höhe mit dem Vermieter oder dem Mieterverein ab. So vermeiden Sie Mietrückstände durch eine zu hohe Kürzung. Den Mietausfall des Vermieters gleicht die Wohngebäudeversicherung je nach Tarif aus.
Welche Themen sind außerdem hilfreich?
- Leckageortung: wie sich verborgene Rohrschäden ohne großflächiges Aufstemmen finden lassen
- Estrichtrocknung: weshalb Zement- und Anhydritestrich unterschiedlich viel Zeit brauchen
- Dämmschichttrocknung: Unterdruck- und Überdruckverfahren gegenübergestellt
- Wasserschadensanierung: welche Schritte auf die Trocknung folgen
Haben Sie weitere Fragen?
Sind Sie unsicher, welche Versicherung zuständig ist oder ob eine Trocknung erforderlich wird, bringt ein Termin vor Ort meist schneller Klarheit als lange Recherche. Binfet Bautrocknung ist ein Fachbetrieb mit über zehn Jahren Erfahrung; Inhaber Andrej Binfet ist Wasserschadenfachberater.
Bei Binfet Bautrocknung laufen rund 90 bis 95 Prozent der Aufträge über die Versicherung. Deshalb nehmen wir den Schaden kostenlos auf und leiten die Unterlagen direkt an Ihren Versicherer weiter. Sie haben so weniger Schreibarbeit.