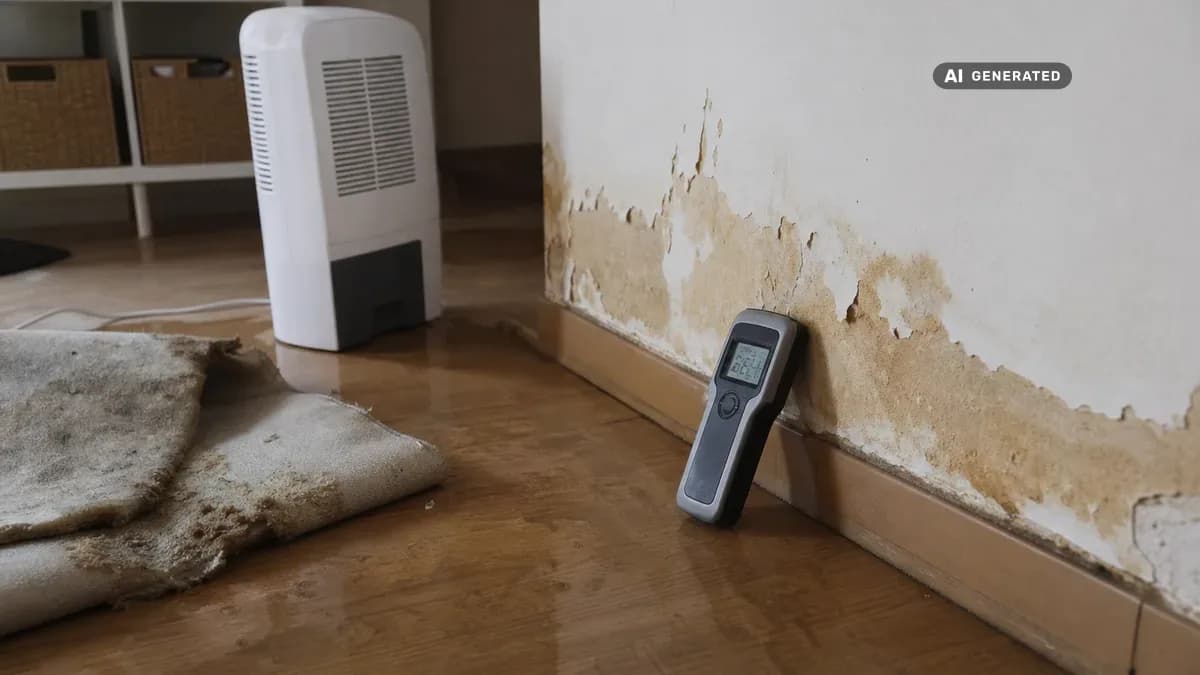
Ein typischer Anruf bei uns: Das Rohr ist geplatzt, das Bad ist nicht nutzbar. Und gleich danach kommt die Frage: Wo übernachten wir jetzt, und wer kommt dafür auf? Wie die Antwort ausfällt, richtet sich vor allem danach, ob Sie zur Miete wohnen oder Eigentümer sind und wer den Schaden ausgelöst hat.
Wer trägt welche Kosten? Die Zuständigkeiten auf einen Blick
Die meisten denken zuerst an die Gebäudeversicherung. Die Wohngebäudeversicherung des Eigentümers kümmert sich aber um das Bauwerk selbst, etwa um Leitungen und Estrich. Für das Unterkommen der Bewohner ist vor allem die Hausratversicherung der richtige Ansprechpartner. Zahlreiche Verträge tragen die Kosten für ein Hotel oder eine ähnliche Unterkunft, sobald ein versicherter Leitungswasserschaden die Wohnung unbewohnbar macht. Begrenzt ist diese Leistung meist zeitlich und durch einen maximalen Tagessatz. Häufig nennen die Bedingungen bis zu 100 Tage. Zusatzkosten wie Frühstück oder Telefon gehören üblicherweise nicht dazu.
Wer übernimmt die Unterbringung?
| Situation | Unterbringung zahlt meist | Was Sie wissen sollten |
|---|---|---|
| Mieter mit Hausratversicherung | Eigene Hausratversicherung | Parallel dürfen Sie die Miete mindern. Stimmen Sie die Unterkunft am besten vorab mit der Versicherung ab. |
| Mieter ohne Hausratversicherung | Zunächst Sie selbst | Erstattet wird nur, wenn ein Verantwortlicher schuldhaft gehandelt hat. |
| Eigentümer, selbst bewohnt | Hausratversicherung, je nach Vertrag auch der Mietwert aus der Wohngebäudeversicherung | Ein und dieselben Kosten werden nur einmal erstattet. |
| Vermieter | Wohngebäudeversicherung ersetzt oft den Mietausfall | Gemeint ist die entgangene Miete, nicht das Hotel des Mieters. |
| Nachbar hat schuldhaft verursacht | Haftpflichtversicherung des Verursachers | Solange das Verschulden noch geprüft wird, tritt oft die eigene Versicherung in Vorleistung. |
Grundregeln. Entscheidend sind stets die Bedingungen Ihres eigenen Vertrags.
Ab wann gilt eine Wohnung als unbewohnbar?
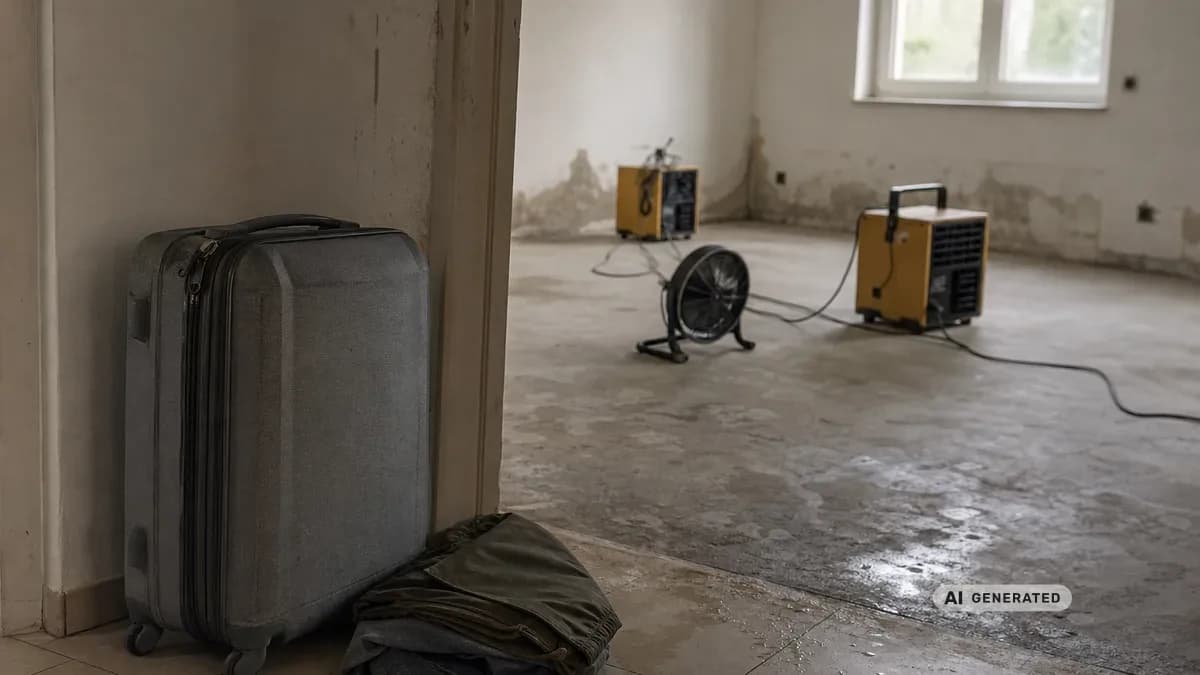
Nicht jeder Wasserschaden bedeutet, dass man ausziehen muss. Versicherer schauen genau hin, ob sich die Räume wenigstens teilweise noch nutzen lassen. Stehen die Trocknungsgeräte nur in einem Zimmer, gilt die Wohnung in der Regel als eingeschränkt nutzbar. Ganz anders ist die Lage, wenn Bad oder Küche wegfallen oder die Schlafzimmer leergeräumt und die Böden geöffnet sind. Auch eine Dämmschichttrocknung mit Geräten in mehreren Zimmern kann den Alltag faktisch unmöglich machen, besonders mit kleinen Kindern.
Für die Planung zählt vor allem die Dauer. Eine Bautrocknung nimmt meist ein bis vier Wochen in Anspruch. Ein durchnässter Estrich benötigt oft zwei bis sechs Wochen, eine Dämmschichttrocknung in der Regel zwei bis vier Wochen. Im Anschluss stehen oft noch Boden- und Malerarbeiten an.
Ersatzunterkunft organisieren: Schritt für Schritt
Häufig buchen Betroffene in der ersten Aufregung zuerst selbst ein Hotel und melden sich erst danach bei der Versicherung. Dann folgen Diskussionen über Preis, Dauer oder darüber, ob die Unterkunft überhaupt erforderlich war. Am reibungslosesten läuft es in dieser Reihenfolge:
So sichern Sie Ihre Erstattung
- Schaden stoppen und meldenSchließen Sie den Haupthahn und fotografieren Sie sämtliche nassen Stellen. Geben Sie anschließend Versicherung und Vermieter bzw. Hausverwaltung Bescheid und halten Sie die Schadennummer fest.
- Unbewohnbarkeit dokumentieren lassenBeauftragen Sie einen Fachbetrieb, die Feuchte zu messen und die Trocknungsdauer schriftlich zu beurteilen. Dieses Protokoll geben Sie an die Versicherung weiter.
- Unterkunft vor der Buchung freigeben lassenErkundigen Sie sich nach Tagessatz und Höchstdauer und klären Sie, ob auch eine Ferienwohnung oder Pension anerkannt wird. Lassen Sie sich die Zusage per E-Mail geben.
- Belege lückenlos sammelnHeben Sie sämtliche Rechnungen und Quittungen auf. Schreiben Sie zudem den Stromzählerstand auf, bevor die Trocknungsgeräte in Betrieb gehen.
- Rückkehr abstimmenKehren Sie erst zurück, wenn die Abschlussmessung erfolgt ist und die Böden wiederhergestellt sind. Teilen Sie der Versicherung das Ende der Unterbringung mit.
Kommen Sie bei Familie oder Freunden unter, entstehen keine Hotelkosten. Eine Nachfrage lohnt sich dennoch, denn manche Versicherer übernehmen dann wenigstens belegbare Mehrkosten.
Als Mieter: Mietminderung und Pflichten des Vermieters
Für die Behebung des Schadens ist der Vermieter zuständig. Er trägt die Verantwortung für den Zustand der Mietsache und gibt Leckageortung und Trocknung in Auftrag. Ihre Aufgabe ist es, den Schaden umgehend zu melden, idealerweise schriftlich, und Sofortmaßnahmen wie das Abdrehen des Wassers zu treffen. Wer zügig meldet, ist auch bei Folgeschäden auf der sicheren Seite, denn bei verspäteter Meldung droht eine Mithaftung.
Sobald die Nutzung beeinträchtigt ist, mindert sich die Miete von Gesetzes wegen. Wie stark, hängt davon ab, wie viel Fläche betroffen ist und wie sehr die Einschränkung ins Gewicht fällt. Ist die Wohnung komplett unbewohnbar, fällt die Miete für diesen Zeitraum in der Regel vollständig weg. Bei einer teilweisen Beeinträchtigung urteilen Gerichte im Einzelfall. Deshalb zahlen viele Mieter erst einmal unter Vorbehalt weiter und verlangen den zu viel gezahlten Betrag später zurück. So vermeiden sie einen Zahlungsrückstand durch eine zu hohe Kürzung.
Für das Hotel muss der Vermieter nur aufkommen, wenn ihm ein Verschulden zur Last fällt, zum Beispiel weil er einen gemeldeten Mangel übergangen hat. Beschädigte Möbel oder Kleidung deckt Ihre eigene Hausratversicherung ab, nicht die Wohngebäudeversicherung des Vermieters.
Waschmaschine, Nachbar, Rohrbruch: Wer haftet?
Ob jemand für Hotel und Schäden aufkommen muss, entscheidet das Verschulden. Bei einem Rohrbruch in der Wand ist meist niemand schuld. Reißt hingegen der Zulaufschlauch Ihrer Waschmaschine, haften Sie nur bei Fahrlässigkeit, etwa wenn ein erkennbar poröser Schlauch nicht ersetzt wurde. Für diesen Fall gibt es die Privathaftpflicht. Laut Rechtsprechung des Bundesgerichtshofs kann die Wohngebäudeversicherung des Vermieters einen Mieter bei leichter Fahrlässigkeit in der Regel nicht in Regress nehmen. Bei grober Fahrlässigkeit sieht das anders aus.
Das Verschulden bestimmt, wer zahlt
Verursacher hat schuldhaft gehandelt
- Seine Haftpflicht deckt die Schäden der Betroffenen
- Dazu gehören auch belegbare Unterbringungskosten
- Die Klärung des Verschuldens kann Zeit brauchen
- Die eigene Versicherung kann vorleisten und das Geld später zurückfordern
Niemanden trifft ein Verschulden
- Die Wohngebäudeversicherung trägt die Gebäudeschäden
- Die Hausratversicherung trägt Inventar und Hotel
- Der Vermieter bekommt den Mietausfall über seine Gebäudepolice
- Ohne Hausratversicherung tragen Sie das Hotel selbst
So handeln Sie, wenn Vermieter oder Nachbar sich nicht melden
Ohne Trocknung breitet sich die Feuchtigkeit weiter aus. Auf durchnässtem Material wie Gipskarton kann sich bereits nach rund 72 Stunden Schimmel bilden. Meldet sich der Vermieter nicht, setzen Sie ihm schriftlich eine knappe, klar benannte Frist zur Beseitigung. Verstreicht sie ungenutzt, dürfen Mieter den Mangel unter Umständen selbst beheben lassen und die Kosten erstattet verlangen. Bei akuter Gefahr, also wenn weiterhin Wasser austritt, sind Notmaßnahmen sofort zulässig. Bevor Sie selbst Aufträge erteilen, holen Sie sich am besten Rückendeckung beim Mieterverein oder bei einem Anwalt.
Stammt der Schaden aus der Nachbarwohnung, lassen Sie sich die Daten der Haftpflichtversicherung geben und beziehen die Hausverwaltung ein. Stellt sich der Nachbar quer, wickeln Sie den Schaden über Ihre eigene Hausratversicherung ab. Diese kann den Betrag später beim Verursacher zurückfordern.