Ein Schlauch ist geplatzt und im Estrich steht Wasser: Sobald der erste Schreck vorbei ist, wollen Sie wissen, wer für den Leitungswasserschaden aufkommt. Die Antwort richtet sich danach, was nass geworden ist. Schäden am Gebäude übernimmt die Wohngebäudeversicherung, Schäden an der Einrichtung die Hausratversicherung. Ist fremdes Eigentum betroffen, springt häufig die Privathaftpflicht ein.
Gebäude, Hausrat, Haftpflicht: So verteilen sich die Zuständigkeiten
An einem Leitungswasserschaden sind meistens mehrere Versicherungen beteiligt, und jede übernimmt ihren eigenen Teil. Die zentrale Frage lautet: Ist das beschädigte Teil fest mit dem Haus verbunden oder lässt es sich bewegen? In der Versicherungsbranche gibt es dafür eine einfache Merkhilfe: Stellen Sie sich vor, Sie drehen das Haus um und schütteln es. Was dabei herausfällt, ist Hausrat. Was hängen bleibt, zählt zum Gebäude.
Abgeschlossen wird die Wohngebäudeversicherung vom Eigentümer. Sie sichert die Bausubstanz ab, etwa Estrich und Leitungen. Über die Hausratversicherung ist Ihr persönlicher Besitz geschützt, zum Beispiel Möbel und Kleidung. Sie steht Mietern genauso offen wie Eigentümern. Die Privathaftpflicht kommt ins Spiel, sobald Sie bei jemand anderem einen Schaden angerichtet haben, etwa in der Wohnung unter Ihnen.
Welche Versicherung ist wofür zuständig?
| Was ist betroffen? | In der Regel zuständig | Hinweis |
|---|---|---|
| Estrich, Dämmung, Wände, Putz | Wohngebäudeversicherung | Die technische Trocknung gehört zur Schadenbeseitigung |
| Gebrochenes Rohr im Gebäude | Wohngebäudeversicherung | Die Reparatur des Rohrstücks ist meist eingeschlossen |
| Fest verlegter Boden, Fliesen | Wohngebäudeversicherung | Hat der Mieter den Belag selbst eingebaut, ist oft seine Hausratversicherung zuständig |
| Möbel, Kleidung, Elektrogeräte | Hausratversicherung | Ersatz meist zum Neuwert |
| Wohnung des Nachbarn, durch Ihr Verschulden | Privathaftpflicht | Gilt nur, wenn Sie haften |
Eine erste Orientierung. Verbindlich sind stets die Bedingungen Ihres Vertrags.
Knifflig wird es meist bei Einbauküchen und Bodenbelägen. Eine maßgefertigte Küche gilt in manchen Verträgen als Teil des Gebäudes, eine Küche von der Stange eher als Hausrat. Wer als Mieter auf eigene Rechnung Laminat oder Teppichboden verlegt hat, ist für diesen Belag oft über die eigene Hausratversicherung abgesichert. Unser Tipp: Sprechen Sie solche Fragen direkt bei der Schadenmeldung an. So stellen Sie sicher, dass jeder Posten einem Vertrag sauber zugeordnet wird.
Diese Leistungen bietet die Wohngebäudeversicherung beim Leitungswasserschaden
Was unter Leitungswasser fällt
Abgesichert ist Wasser, das bestimmungswidrig aus dem Leitungsnetz ausgetreten ist. Darunter fallen die Zu- und Ableitungen der Wasserversorgung, die Heizungsanlage mit ihren Heizkörpern sowie die angeschlossenen Schläuche von Wasch- und Spülmaschine. Abhängig vom Vertrag sind auch Anlagen wie Wärmepumpen oder Solaranlagen eingeschlossen. Bestimmungswidrig bedeutet: Das Wasser befindet sich an einer Stelle, an der es nichts zu suchen hat. Ausschlaggebend für die Zuordnung ist in erster Linie, woher das Wasser kommt.
Üblicherweise sind zusätzlich Bruchschäden an Rohren im Gebäude sowie Frostschäden an Leitungen und Installationen mitversichert. In diesem Fall übernimmt die Versicherung neben dem Folgeschaden an Wand und Boden auch die Instandsetzung des Rohrstücks selbst.
Welche Kosten erstattet werden
- Leckageortung, also das Aufspüren der undichten Stelle, häufig mit einem eigenen Höchstbetrag im Vertrag
- Öffnen und anschließendes Verschließen von Wänden und Böden, um das Rohr freizulegen
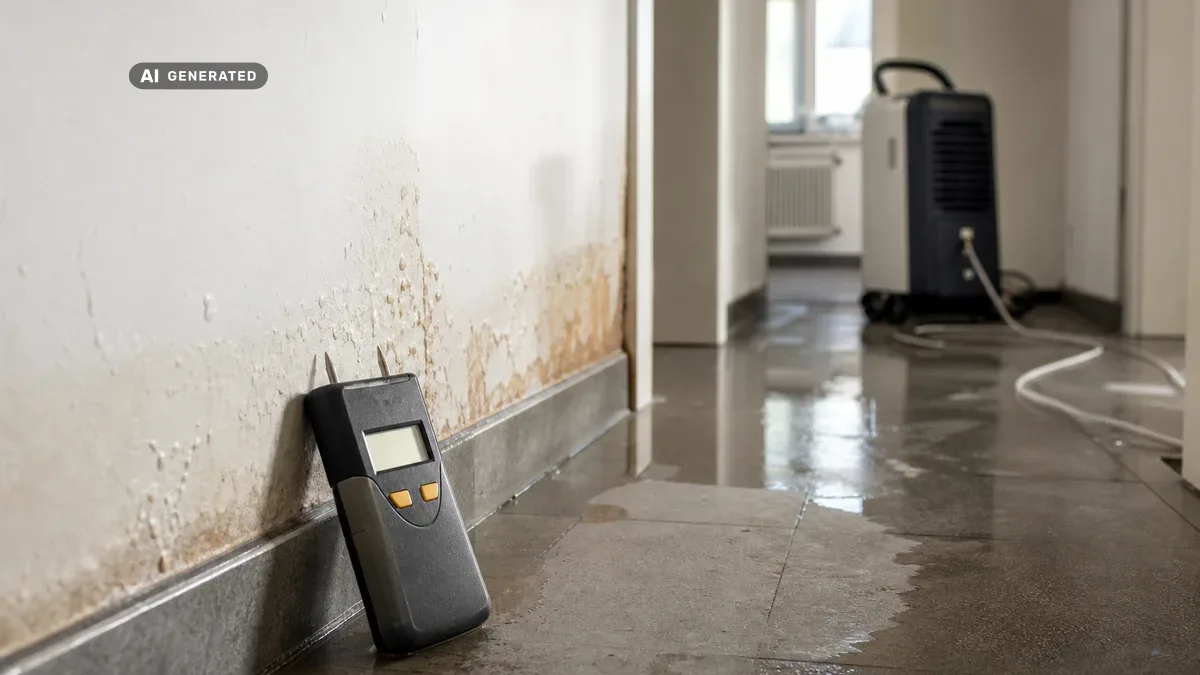
- Technische Trocknung von Estrich, Dämmschicht und Mauerwerk inklusive der Messungen
- Instandsetzung von Putz, Anstrich, Fliesen und fest verlegten Böden
- Kosten für Aufräumen, Abbruch und Entsorgung
- Mietausfall bei vermieteten Wohnungen, abhängig vom Vertrag auch der Mietwert bei Eigennutzung
Mit der Leckageortung lässt sich gezielt arbeiten, statt Wände auf gut Glück aufzustemmen und den Schaden zu vergrößern. Messverfahren wie Feuchtemessung oder Thermografie grenzen die undichte Stelle in den meisten Fällen ein, sodass nur dort geöffnet wird, wo es nötig ist. Dass die Versicherung auch die Trocknung trägt, hat einen klaren Hintergrund: Auf durchnässtem Gipskarton kann sich bereits nach rund 72 Stunden Schimmel bilden. Wer zügig handelt, hält den Schaden klein, und genau das erwartet der Versicherer von Ihnen.
Gut zu kennen: Wo die Wohngebäudeversicherung ihre Grenzen hat
Wasser im Haus ist nicht automatisch Leitungswasser. Viele Absagen gehen darauf zurück, dass das Wasser gar nicht aus dem Rohrsystem kam. Diese Fälle deckt eine Standard-Wohngebäudeversicherung in der Regel nicht oder nur mit einem Zusatzbaustein ab:
- Starkregen, Hochwasser und Rückstau aus dem Kanal: Hier handelt es sich um Elementarschäden, die einen eigenen Baustein erfordern
- Grundwasser, das durch den Keller oder die Bodenplatte eindringt
- Undichte Silikon- und Fliesenfugen in der Dusche, da das Wasser aus der Nutzung kommt und nicht aus der Leitung. Manche Tarife bieten dafür mittlerweile einen gesonderten Schutz
- Der Ersatz defekter Armaturen, Ventile oder Spülkästen, selbst wenn der Folgeschaden versichert ist
- Ableitungsrohre im Erdreich außerhalb des Gebäudes, falls keine passende Klausel vereinbart wurde
Ebenso wichtig sind die vertraglichen Pflichten. Bleibt ein Haus im Winter unbewohnt, müssen Sie es ausreichend heizen oder die Leitungen absperren und leeren. In Oberschwaben und im Allgäu betrifft das besonders Ferienwohnungen und geerbte Häuser, die leer stehen. Bricht dort ein Rohr, weil die Heizung abgeschaltet war, verletzen Sie eine vertragliche Pflicht. Der Versicherer darf seine Leistung dann je nach Verschulden kürzen oder verweigern.
So prüfen Sie Ihren Vertrag
- Elementarbaustein: Sind Starkregen und Rückstau aus dem Kanal mitversichert?
- Ableitungsrohre: Gibt es eine Klausel für Rohre im Erdreich außerhalb des Gebäudes?
- Fugen: Bietet Ihr Tarif einen gesonderten Schutz für undichte Silikon- und Fliesenfugen?
- Leerstand: Welche Pflichten zum Heizen oder Entleeren der Leitungen gelten, wenn das Haus im Winter unbewohnt ist?
- Leckageortung: Welcher Höchstbetrag ist für das Aufspüren der undichten Stelle vereinbart?
Hausratversicherung: So hilft sie beim Wasserschaden
Beschädigt Leitungswasser Ihre Einrichtung, tritt die Hausratversicherung ein. Der Begriff Leitungswasser wird dort ähnlich verstanden wie in der Wohngebäudeversicherung. Starkregen und Grundwasser sind hier ebenfalls ausgenommen. Erstattet wird üblicherweise der Neuwert, also das, was ein gleichwertiger neuer Gegenstand kostet. Kann ein Möbelstück repariert werden, übernimmt die Versicherung die Reparaturkosten.
Für Mieter spielt die Hausratversicherung beim Wasserschaden häufig die zentrale Rolle. Um Estrich und Wände der Mietwohnung kümmert sich die Gebäudeversicherung des Vermieters. Das nasse Sofa oder die Kleidung im Schrank laufen dagegen über die eigene Hausratpolice. Mit einem eigenen Vertrag sind Sie also abgesichert, ohne ihn tragen Sie diese Schäden selbst, solange niemand sonst haftet.
Leistungen, an die viele nicht denken
- Hotelkosten, falls die Wohnung durch den Schaden unbewohnbar wird, meist für eine begrenzte Anzahl von Tagen
- Kosten für Transport und Einlagerung, wenn Möbel für die Trocknung ausgeräumt werden müssen
- Reparatur nass gewordener Elektrogeräte
- Vom Mieter selbst eingebaute Bodenbeläge und Einbauten, abhängig vom Vertrag
Nasse Gegenstände vorerst aufzuheben, auch wenn sie riechen oder stören, zahlt sich aus. Notieren Sie Alter und Kaufdatum und bewahren Sie die Belege auf. Wertvolle Stücke behalten Sie, bis der Versicherer grünes Licht gibt. Prüfen Sie dabei auch Ihre Versicherungssumme: Passt sie zum tatsächlichen Wert Ihres Hausrats, erhalten Sie die volle Entschädigung. Liegt sie zu niedrig, sind Sie unterversichert, und der Versicherer darf anteilig kürzen. Ausgenommen ist der Fall, dass ein Unterversicherungsverzicht vereinbart wurde.
Wann beim Leitungswasserschaden die Privathaftpflicht einspringt
Für Ihr eigenes Eigentum kommt die Privathaftpflicht grundsätzlich nicht auf. Sie greift dann, wenn Sie einem Dritten einen Schaden zufügen und dafür einstehen müssen. Beim Wasserschaden spielt das vor allem in Mehrfamilienhäusern eine Rolle, da austretendes Wasser häufig in darunterliegende Wohnungen dringt. Maßgeblich ist, ob Sie den Schaden verschuldet haben.
Drei Beispiele aus dem Alltag
Beispiel eins: Sie schalten die Waschmaschine ein und gehen aus dem Haus. Der Zulaufschlauch rutscht ab, und beim Nachbarn darunter tropft es durch die Decke. Lag Fahrlässigkeit vor, trägt Ihre Privathaftpflicht die Schäden in der fremden Wohnung. Die Schäden an der Bausubstanz übernimmt meist erst einmal die Wohngebäudeversicherung des Hauses. Diese kann sich den Betrag unter Umständen später von Ihrer Haftpflicht zurückholen.
Beispiel zwei: In der Wand bricht ein Rohr, ohne dass Sie etwas dazu beigetragen haben. Da Sie kein Verschulden trifft, ist Ihre Haftpflicht nicht zahlungspflichtig. Der Nachbar meldet seinen beschädigten Hausrat seiner eigenen Hausratversicherung, um die Bausubstanz kümmert sich die Wohngebäudeversicherung des Hauses.
Beispiel drei: Sie wohnen zur Miete und beschädigen die Wohnung selbst durch eigenes Verschulden, zum Beispiel durch einen falsch angeschlossenen Abfluss der Spülmaschine. Solche Mietsachschäden decken viele Haftpflichtverträge mit ab, häufig allerdings mit Ausnahmen.
Die Haftpflicht prüft außerdem, ob eine Forderung überhaupt berechtigt ist, und wehrt unberechtigte Ansprüche für Sie ab. Es lohnt sich daher, den Vorfall auch dann zu melden, wenn Sie sich im Recht fühlen.
In Bodensee-Oberschwaben und im Allgäu sind wir in der Regel innerhalb von 1 bis 2 Stunden vor Ort. Je früher Leckageortung und Messung starten, desto klarer lässt sich belegen, welche Versicherung für welchen Teil zuständig ist.
Leitungswasserschaden: So gehen Sie Schritt für Schritt vor
In jedem Versicherungsvertrag stehen Obliegenheiten, also Pflichten für den Schadenfall. Sie sind gehalten, den Schaden möglichst klein zu halten und ihn unverzüglich zu melden. Ohne Rücksprache verändern Sie die Schadenstelle nur für notwendige Sofortmaßnahmen. Wer diese Pflichten erfüllt, sichert sich die volle Leistung, bei Verstößen drohen Kürzungen. Die Reihenfolge im Schadenfall:
Ihr Vorgehen beim Leitungswasserschaden
- Wasser abstellen, Strom sichernSchließen Sie den Hauptabsperrhahn. Sie finden ihn meist im Keller oder im Hausanschlussraum neben dem Wasserzähler. Steht Wasser in der Nähe von Steckdosen oder Verteilern, schalten Sie die betreffenden Sicherungen aus, bevor Sie den Raum betreten.
- Schaden festhaltenMachen Sie Fotos oder Videos von nassen Stellen, Wasserflecken und beschädigten Gegenständen, noch bevor Sie aufräumen. Schreiben Sie Datum, Uhrzeit und den Stand des Wasserzählers auf und heben Sie defekte Teile wie den geplatzten Schlauch auf.
- Versicherung und Vermieter benachrichtigenMelden Sie den Schaden unverzüglich per Telefon oder online und notieren Sie sich die Schadennummer. Als Mieter geben Sie zusätzlich sofort Ihrem Vermieter oder der Hausverwaltung Bescheid.
- Ursache finden und Trocknung einleitenBeauftragen Sie einen Fachbetrieb mit Leckageortung und Feuchtemessung. Notwendige Sofortmaßnahmen dürfen Sie eigenständig in Auftrag geben. Umfangreichere Rückbauarbeiten sprechen Sie vorab mit dem Versicherer ab.
- Trocknung begleitenNotieren Sie den Stand des Stromzählers, bevor die Geräte aufgestellt werden, denn die Stromkosten werden in vielen Fällen erstattet. Lassen Sie die Geräte ohne Unterbrechung laufen und bewahren Sie die Messprotokolle auf.
Warum Heizlüfter und Lüften nicht reichen
Nach ein paar Tagen wirkt die Oberfläche zwar trocken, im Estrich oder in der Dämmschicht darunter sitzt das Wasser aber weiterhin. Die meisten technischen Trocknungen dauern ein bis vier Wochen, ein durchnässter Estrich braucht häufig zwei bis sechs Wochen. Wer mit dem neuen Boden wartet, bis alles trocken ist, vermeidet späteren Schimmel oder aufgequollenes Parkett. Bei solchen Folgeschäden prüft der Versicherer nämlich, ob sie vermeidbar gewesen wären.
Abwicklung mit der Versicherung: Diese Aufgaben übernimmt der Fachbetrieb
Die Versicherung zahlt, wenn der Schaden nachvollziehbar belegt ist. Sie möchte vor allem wissen, woher das Wasser stammt und wann die betroffenen Bauteile wieder trocken sind. Bei größeren Schäden kommt häufig ein Regulierer oder Gutachter des Versicherers vorbei. Je lückenloser die Unterlagen, desto weniger Nachfragen und desto zügiger geht die Sanierung voran.
Aus unserer Praxis
Da die allermeisten unserer Aufträge über die Versicherung abgewickelt werden, nehmen wir den Schaden kostenlos auf und schicken die Unterlagen an Ihren Versicherer. Dazu zählen die per Leckageortung ermittelte Ursache, Fotos, die Feuchtewerte zum Start und der Trocknungsverlauf bis zur Abschlussmessung. Unsere Wasserschadenfachberater wissen, welche Fragen Versicherer üblicherweise stellen, und dokumentieren vom ersten Tag an so, dass die Antworten bereits vorliegen.
Ist der Schaden klein und klar begrenzt, können Sie Trocknungsgeräte auch selbst mieten. Das bietet sich an, wenn lediglich eine Wandfläche oberflächlich feucht ist. Ist Wasser unter den Bodenbelag oder in eine Dämmschicht gelangt, sind Messungen nötig und meist eine Estrich- oder Dämmschichttrocknung mit geeigneter Technik. Fragen Sie vorab beim Versicherer nach, welche Kosten er trägt.